

삼성전기 실적 분석: AI의 핏줄 MLCC와 유리 기판 패권 전쟁 팩트 체크
“엔비디아의 수천만 원짜리 AI 가속기도, 내 손안의 AI 스마트폰도 메인보드에 전기가 제대로 공급되지 않으면 그 즉시 멈춰버립니다. 반도체가 밥(전기)을 달라고 할 때마다 0.001초의 오차도 없이 밥을 떠먹여 주는 ‘초소형 댐’과, 머리카락보다 얇은 반도체의 신경망을 거친 메인보드에 연결해 주는 ‘초정밀 고속도로’는 과연 누가 쥐고 있을까요?”
삼성전기 실적 분석을 위해 이 글을 클릭하셨다면, 당신은 화려한 AI 반도체 칩 자체를 넘어 그 칩들이 물리적으로 작동하기 위해 무조건 꽂혀야만 하는 ‘수동 부품과 기판’의 거대한 물량(Q) 밸류에이션을 찾아내신 겁니다.
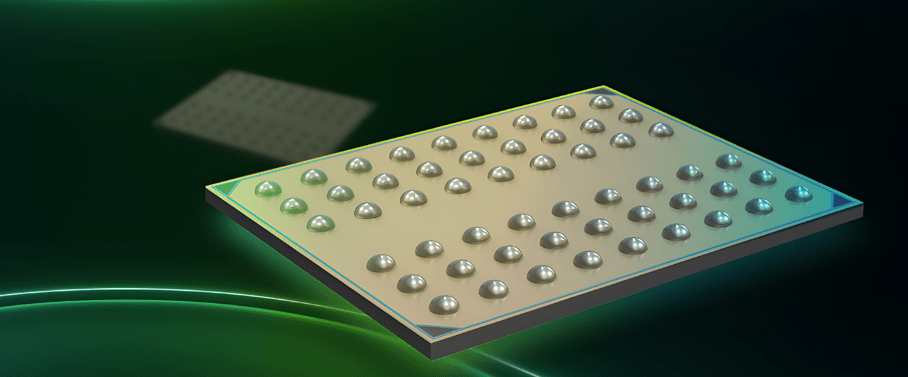
삼성전기(009150)는 글로벌 MLCC(적층세라믹콘덴서) 시장에서 일본 무라타에 이은 확고한 2위 기업이며, 하이엔드 반도체 기판인 FC-BGA(플립칩 볼그리드 어레이) 기술력으로 AI 서버 시장을 공략하고 있습니다. 특히 한계에 부딪힌 플라스틱 기판을 대체할 차세대 ‘유리 기판(Glass Substrate)’ 양산에 그룹의 사활을 걸며 10년의 해자를 준비하고 있습니다.
1. 삼성전기 핵심 투자 포인트 3줄 요약
- 온디바이스 AI(스마트폰/AI PC) 개화에 따른 고부가·고용량 MLCC(적층세라믹콘덴서) 탑재량 기하급수적 폭증.
- PC용 기판을 넘어 마진율이 극대화된 AI 서버 및 네트워크용 하이엔드 FC-BGA 시장 점유율 본격 확대.
- 플라스틱 유기 기판의 발열과 미세화 한계를 돌파할 차세대 ‘유리 기판(Glass Substrate)’ 조기 양산 생태계 주도.
2. 심층 분석: ‘전기의 댐’과 ‘반도체 고속도로’의 경제학
삼성전기의 해자를 이해하려면, 이들이 단순히 스마트폰 부품을 조립하는 회사가 아니라 나노 단위의 세라믹과 금속을 수백 겹으로 쌓아 올리고, 반도체의 열과 전기적 신호를 통제하는 ‘소재 파운드리’라는 점을 꿰뚫어 보아야 합니다.
비유하자면, MLCC는 반도체 주변에 건설된 ‘수많은 미니 댐’입니다. 전기를 보관하고 있다가 반도체가 필요로 하는 순간 정확한 양을 흘려보냅니다. 칩이 고도화될수록 전력 소모가 극심해지므로, 하나의 기기에 수백~수만 개의 MLCC 댐이 필요합니다. 또한 FC-BGA 기판은 반도체라는 섬세한 칩이 튼튼한 메인보드 위에서 뛰어놀 수 있게 연결해 주는 ‘8차선 고속도로’입니다.
기존 IT 부품 vs 차세대 AI 하이엔드 부품 (삼성전기)
| 구분 | 기존 (일반 스마트폰/PC 부품) | 차세대 하이엔드 (AI 기기 및 서버용) |
| MLCC 탑재량 | 일반 스마트폰 (약 1,000개 내외) | AI 스마트폰/AI PC (기존 대비 20~30% 이상 증가) |
| 반도체 기판 | 일반 FC-CSP / 중저가 기판 | 초대면적·고다층 AI 서버용 FC-BGA (공급 부족) |
| 기판 소재 | 플라스틱 유기 소재 (열 수축 발생) | 차세대 ‘유리 기판’ (표면이 매끄럽고 열에 강함) |
| 카메라 모듈 | 단순 스마트폰용 렌즈 조립 | 자율주행차(전장용) 고신뢰성 카메라 모듈 |
| 영업이익률 | IT 수요 부진 시 판가(CR) 하락에 취약 | 진입장벽이 높은 고부가가치 부품으로 10%대 후반 방어 |
이처럼 삼성전기가 유리 기판이라는 차세대 고속도로 건설에 사활을 걸고 있다면, 이 거대한 패러다임 전환에 가장 먼저 불을 지피며 치열한 레이스를 펼치고 있는 화학 기반의 라이벌 소재 기업 역시 반드시 확인해야 합니다. 🔗 관련 분석: SKC 실적 분석: 유리 기판의 역사와 10년 전망 리스크 팩트 체크 리포트를 통해 대한민국 유리 기판 밸류체인의 왕좌를 둔 전쟁을 함께 점검해 보시기 바랍니다.
3. Next 10 Tech’s Perspective: 단기적 촉매와 장기적 해자
투자의 성패는 스마트폰 교체 사이클이라는 단기적 파도와, 폼팩터 변화라는 장기적 해류를 분리해서 보는 냉철함에 있습니다.
[단기 전망: 온디바이스 AI 교체 수요와 전장용 MLCC 믹스 개선]
2024~2026년 단기 주가의 핵심 드라이버는 ‘AI PC’와 ‘갤럭시 AI 스마트폰’의 글로벌 판매량입니다. 기기 자체에서 AI를 연산하려면 배터리 소모가 극심해지고, 이를 통제하기 위해 고용량/고단가의 하이엔드 MLCC가 무더기로 탑재됩니다. [삼성전기 DART 전자공시]를 통해 확인되는 분기별 MLCC 가동률과 전장(자동차)용 고수익 부품의 비중(Mix) 상승 속도가 단기 밸류에이션 턴어라운드의 핵심 지표입니다.
[장기 전망: 10년 보유 시 ‘유리 기판’ 생태계 장악과 인텔과의 승부]
10년 보유 관점의 압도적 해자는 단연 ‘유리 기판(Glass Substrate)’ 상용화입니다. 반도체가 커지고 미세해질수록 기존 플라스틱 기판은 열을 견디지 못하고 휘어집니다(Warpage). 표면이 완벽히 평탄한 유리를 사용하면 칩을 훨씬 촘촘하게 배열할 수 있어 AI 패키징의 궁극적인 구원투수로 불립니다. 삼성전기는 그룹사(삼성디스플레이 등)의 유리 가공 기술을 총동원하여 2026년 이후 상용화 스케줄을 앞당기고 있으며, 이는 부품사를 넘어 글로벌 AI 패키징 플랫폼으로 리레이팅 되는 마스터키입니다.
4. 팩트 기반 냉혹한 리스크 체크
하지만 이 거대한 하드웨어 부품 제국의 이면에는, 장기 투자자가 반드시 경계해야 할 서늘한 거시경제(매크로) 리스크가 장부에 공존합니다.
- 역대급 엔저(엔화 약세)에 따른 무라타(Murata) 등 일본 경쟁사들의 가격 공세: 삼성전기를 짓누르는 가장 뼈아픈 매크로 리스크입니다. 글로벌 MLCC 시장은 무라타, 다이요유덴 등 일본 기업들이 꽉 쥐고 있습니다. 엔화가 기록적인 약세를 이어갈 경우, 일본 기업들은 수출 단가를 무기로 글로벌 제조사들에게 엄청난 덤핑(가격 인하) 공세를 퍼부을 수 있습니다. 환율이라는 통제 불가능한 변수가 삼성전기의 마진율을 갉아먹는 고질적인 디스카운트 요인입니다.
- 글로벌 IT 세트(Set) 수요 회복 지연에 따른 재고 리스크: 온디바이스 AI에 대한 기대감이 아무리 커도, 결국 최종 소비자가 지갑을 열어 스마트폰과 PC를 사주지 않으면 부품사는 공장을 돌릴 수 없습니다. 고금리와 인플레이션 장기화로 인해 글로벌 IT 수요 침체가 길어질 경우, 생산해 둔 MLCC와 기판이 악성 재고로 쌓이며 대규모 재고 평가 손실로 이어지는 제조업 본연의 딜레마를 안고 있습니다.
5. 마무리
결론적으로 삼성전기는 AI가 소프트웨어를 넘어 내 손안의 물리적 기기(온디바이스)로 침투할 때 가장 직접적인 수혜를 받는 MLCC와 FC-BGA의 지배자이며, 10년 뒤 유리 기판의 시대를 열어젖힐 딥테크 가치주입니다.
하지만 엔저를 등에 업은 일본 거인들의 거센 가격 공세와 글로벌 IT 수요 침체라는 서늘한 시험대가 이들의 장부를 노려보고 있습니다.
독자님께 묻습니다. 삼성전기는 일본의 무라타를 꺾고 유리 기판이라는 차세대 고속도로를 선점하여 ‘글로벌 1위 부품 인프라 기업’으로 등극할 수 있을까요, 아니면 환율과 전방 수요에 휘청이는 사이클 기업의 한계에 머무르게 될까요?
자녀에게 물려줄 자본의 본질을 고민하시며, 여러분의 서늘한 통찰을 아래 댓글로 남겨주시기 바랍니다.